Vipps

- 95.00 Bewertungen
- 4,0
- Downloads
- 1.000.000+
 Analyse von Mobxio
Wenn ich im Alltag Geld senden oder eine Zahlung anstoßen möchte, ist mein eigentliches Ziel selten „eine Finanz-App zu benutzen“. Ich möchte eine Rechnung teilen, einen Betrag zurückzahlen oder eine Zahlung erledigen, ohne lange nach Bankdaten zu suchen. Genau an diesem Punkt setzt Vipps an. Die App gehört zur Kategorie Finanzen, wird von Vipps MobilePay AS entwickelt und ist kostenlos erhältlich. In meiner Nutzung wirkt sie vor allem dann interessant, wenn der Weg vom Zahlungswunsch bis zur Bestätigung möglichst kurz bleiben soll.
Vipps ist dabei kein Werkzeug, das ich nur für eine einzelne große Finanzaufgabe öffnen würde. Der praktische Wert liegt eher in wiederkehrenden Situationen: nach einem gemeinsamen Essen, bei einer privaten Rückzahlung oder wenn jemand unkompliziert bezahlt werden möchte. Die Anwendung richtet sich an Menschen, die digitale Zahlungen lieber direkt am Smartphone erledigen, statt jedes Mal eine Banking-App zu öffnen und Kontodaten manuell zu übertragen.
Die öffentliche Resonanz ist ordentlich: Vipps kommt auf einen Durchschnitt von 4,1 bei rund 170.000 Bewertungen und wurde über eine Million Mal installiert. Das macht die App nicht automatisch zur besten Lösung für jeden, zeigt aber, dass sie für viele Nutzer einen festen Platz im Zahlungsalltag gefunden hat. Ich würde sie deshalb nicht als vollständigen Ersatz für eine klassische Bank-App betrachten, sondern als bequemere Oberfläche für bestimmte Zahlungsvorgänge.
Vom Zahlungswunsch bis zum abgeschlossenen Vorgang
Ich schaue mir hier den Weg vom ersten Zahlungswunsch bis zur Bestätigung an: Bei einer Rückzahlung zählt nicht nur, wie schnell ich den Betrag eingebe, sondern auch, ob Empfänger und Summe eindeutig stimmen. Besonders hilfreich finde ich, den Anlass kurz zu klären, bevor ich die App öffne; so bleibt der Vorgang übersichtlich und ich muss nicht während des Bezahlens improvisieren. Als Nächstes geht es darum, wie sich dieser Ablauf im Alltag bewährt.
Der Ausgangspunkt: Eine Zahlung soll ohne Umwege erledigt werden
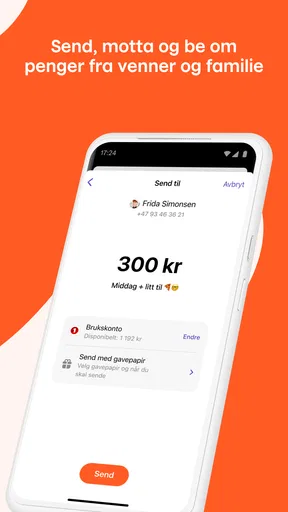
Ein realistisches Beispiel ist ein gemeinsamer Abend mit Freunden. Eine Person bezahlt zunächst für alle, danach müssen mehrere kleine Beträge zurückfließen. Der umständliche Weg wäre, IBANs auszutauschen, Namen zu prüfen, Beträge abzutippen und anschließend in verschiedenen Apps nachzusehen, ob alles angekommen ist. Vipps ist für genau den Moment gedacht, in dem diese Übergabe einfacher und unmittelbarer werden soll.
Ich finde an diesem Ansatz besonders angenehm, dass der Zahlungsvorgang gedanklich bei der Person beginnt und nicht bei einer langen Liste von Bankfeldern. Statt mich zuerst mit Kontonummern und Verwendungszwecken zu beschäftigen, kann ich mich auf die Frage konzentrieren: Wem soll das Geld zugeordnet werden, und welcher Betrag ist richtig? Das ist ein kleiner Unterschied in der Bedienlogik, der bei häufigen privaten Zahlungen viel ausmacht.
Gleichzeitig sollte man die App nicht mit einem anonymen Bargeldersatz verwechseln. Auch bei einer vereinfachten Zahlung muss ich aufmerksam bleiben. Der richtige Empfänger und der korrekte Betrag sind wichtiger als die Geschwindigkeit. Gerade weil ein schneller Ablauf zu weniger Nachdenken verleitet, prüfe ich vor der Bestätigung lieber noch einmal alle Angaben.
Weitere spannende Beiträge

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten

TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?

Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?

1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?

Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Die Vorbereitung entscheidet über die spätere Reibung
Bevor Vipps im Alltag wirklich bequem wird, muss die persönliche Einrichtung sauber erledigt sein. Dazu gehören die üblichen Schritte, die bei einer Finanzanwendung zu erwarten sind: Die App muss auf dem Smartphone laufen, die eigene Zahlungsumgebung muss eingerichtet werden und der Nutzer muss wissen, wie eine Zahlung bestätigt wird. Wer diesen Teil hastig erledigt, erlebt später eher Unsicherheit als Zeitersparnis.
Die aktuelle Version ist 10.34.1 und setzt mindestens Android 8.0 voraus. Für ein älteres Gerät ist das ein wichtiger erster Check, bevor man sich auf die App als Zahlungsweg verlässt. Das Mindestalter ist mit USK ab 0 Jahren angegeben, was die Anwendung formal sehr niedrigschwellig macht. Für die tatsächliche Nutzung bleiben natürlich die persönlichen Voraussetzungen und die jeweiligen Zahlungsbedingungen entscheidend.
Mein praktischer Tipp ist, die App nicht erst in einer stressigen Situation auszuprobieren. Ein ruhiger Test mit einem kleinen, überschaubaren Vorgang hilft dabei, die Bestätigungsschritte und die Darstellung des Empfängers kennenzulernen. So weiß ich später beim Bezahlen, wo ich hinsehen muss und welche Information vor dem letzten Schritt kontrolliert werden sollte.
Der eigentliche Ablauf: Empfänger, Betrag und Bestätigung
Im Zentrum steht ein kurzer Ablauf: Ich beginne mit dem gewünschten Zahlungsvorgang, wähle den passenden Empfänger, trage den Betrag ein und kontrolliere die Zusammenfassung. Erst danach bestätige ich. Diese Reihenfolge klingt selbstverständlich, ist aber gerade bei schnellen mobilen Zahlungen wichtig, weil sie die Aufmerksamkeit auf die zwei entscheidenden Punkte lenkt: Ziel und Summe.
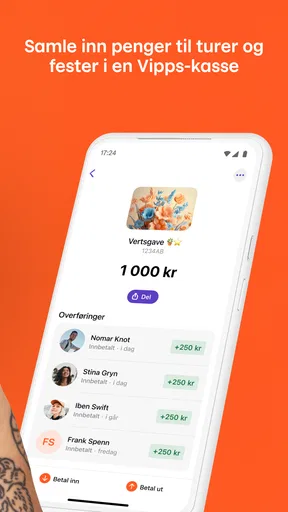
Bei einer privaten Rückzahlung würde ich den Vorgang unmittelbar nach dem gemeinsamen Einkauf erledigen, solange der Anlass noch klar ist. Das verhindert, dass ich später überlegen muss, welcher Betrag zu welchem Treffen gehörte. Für Gruppen ist es außerdem hilfreich, den eigenen Anteil vorher kurz zu berechnen, statt die Kalkulation nebenbei in der Zahlungsmaske zu improvisieren.
Eine Stärke von Vipps liegt damit weniger in komplizierten Finanzfunktionen als in der Reduzierung kleiner Entscheidungsschritte. Die App passt zu Zahlungen, bei denen beide Seiten den Zusammenhang kennen. Das kann eine Rückzahlung unter Freunden sein oder eine direkte Zahlung an jemanden, der Vipps ebenfalls verwendet. Je klarer die Beziehung zwischen Zahler, Empfänger und Anlass, desto überzeugender wirkt der Ablauf.
Die wichtigste Gewohnheit ist die Kontrolle unmittelbar vor dem Absenden. Ich prüfe den Namen, den Betrag und den Zahlungszweck, sofern einer angezeigt oder benötigt wird. Eine schnelle Oberfläche ist nur dann ein Vorteil, wenn sie nicht dazu führt, dass ich einen falschen Empfänger aus einer ähnlich benannten Auswahl erwische.
Der erste Übergabepunkt: Die andere Person muss mitspielen
Eine mobile Zahlung endet nicht bei meinem Smartphone. Sie funktioniert nur dann reibungslos, wenn die empfangende Person denselben Zahlungsweg akzeptiert und die Zahlung korrekt zugeordnet werden kann. Das ist der erste wichtige Übergabepunkt im Workflow. Bei einer Gruppe sollte ich deshalb nicht stillschweigend voraussetzen, dass alle dieselbe App nutzen.
In einer kleinen Runde lässt sich das schnell klären: Vor dem Aufteilen frage ich, wer Vipps verwenden kann und wer lieber eine klassische Überweisung oder einen anderen Dienst nutzt. Diese kurze Abstimmung klingt banal, verhindert aber, dass am Ende mehrere Zahlungswege nebeneinander entstehen. Gerade bei gemeinsamen Ausgaben ist ein einheitlicher Weg oft wichtiger als die letzte eingesparte Minute.
Hier zeigt sich auch der Unterschied zu einer normalen Banküberweisung. Eine Überweisung ist häufig universeller, weil sie nicht zwingend an dieselbe App gebunden ist. Dafür muss ich meist mehr Daten austauschen und sorgfältiger abtippen. Vipps ist bequemer, wenn beide Seiten im passenden Umfeld sind; die Bank-App bleibt die bessere Ausweichlösung, wenn der Empfänger nicht erreichbar oder nicht kompatibel ist.
Der zweite Übergabepunkt: Zwischen App und persönlichem Konto
Bei Finanz-Apps achte ich besonders darauf, wie sich der digitale Vorgang in meine übrige Geldverwaltung einfügt. Vipps kann den Moment des Sendens oder Empfangens vereinfachen, ersetzt aber nicht automatisch meine gesamte Übersicht über Einnahmen, Ausgaben und Daueraufträge. Für eine monatliche Budgetplanung würde ich weiterhin meine Bank oder eine dafür gedachte Haushalts-App verwenden.
Diese Trennung ist nützlich: Vipps ist für mich die schnelle Zahlungsschicht, nicht das komplette Finanzarchiv. Nach einer privaten Ausgabe notiere ich den Vorgang gegebenenfalls in meiner eigenen Übersicht, besonders wenn ich mehrere gemeinsame Kosten über die Woche verteilt habe. Wer erwartet, dass jede Zahlung automatisch die persönliche Finanzorganisation übernimmt, könnte die App deshalb als zu schmal empfinden.
Für kleine, spontane Beträge ist diese Begrenzung kaum störend. Bei geschäftlichen Ausgaben, umfangreicher Buchhaltung oder einer detaillierten Kontrolle aller Kontobewegungen würde ich dagegen auf die Werkzeuge meiner Bank oder einer spezialisierten Lösung zurückgreifen. Die Entscheidung hängt also nicht nur davon ab, ob eine Zahlung möglich ist, sondern auch davon, wo ich anschließend den Überblick behalten möchte.
Das Ergebnis: Weniger Tipparbeit, aber keine Sorglosigkeit
Wenn der Ablauf gelingt, ist das Ergebnis angenehm unspektakulär: Die Person erhält ihr Geld, der Anlass ist erledigt und ich muss keine Kontodaten aus Nachrichten kopieren. Genau diese unscheinbare Zeitersparnis ist der stärkste Grund, Vipps im Alltag zu verwenden. Die App nimmt nicht die gesamte Finanzplanung ab, kann aber einen lästigen Übergabeschritt deutlich leichter machen.
Besonders gut funktioniert das für wiederkehrende private Situationen. Ich kann mir vorstellen, Vipps nach einem gemeinsamen Einkauf zu nutzen, wenn eine Person zunächst alles bezahlt hat. Statt die Rückzahlung auf später zu verschieben, lässt sie sich direkt abschließen. Das reduziert offene Kleinigkeiten, die sonst schnell vergessen werden und später unangenehme Erinnerungen erfordern.
Auch für Menschen, die selten Bargeld bei sich tragen, ist dieser Ablauf praktisch. Die Zahlung bleibt digital, und die Übergabe muss nicht durch Wechselgeld oder einen späteren Besuch ergänzt werden. Trotzdem würde ich für Notfälle immer eine alternative Möglichkeit behalten. Kein einzelner Zahlungsdienst sollte der einzige Weg sein, über den ich jederzeit Geld senden oder empfangen kann.
Wo der Ablauf ins Stocken gerät
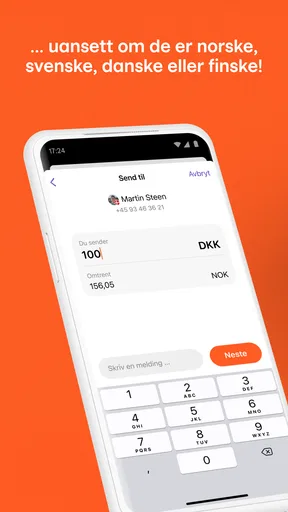
Die größte Einschränkung ist die Abhängigkeit vom passenden Umfeld. Wenn der Empfänger Vipps nicht nutzt oder den Vorgang nicht erwartet, entsteht kein reibungsloser Ablauf. Dann muss ich erklären, welchen Weg ich vorschlage, oder auf eine Überweisung ausweichen. Für Zahlungen an beliebige Unternehmen, internationale Kontakte oder Personen mit anderen bevorzugten Diensten kann eine klassische Banklösung universeller sein.
Ein weiterer Reibungspunkt ist die Gefahr der falschen Zuordnung. Namen können ähnlich sein, Kontakte können veraltet sein und bei einer schnellen Auswahl kann ich mich leicht verklicken. Deshalb würde ich bei unbekannten oder selten kontaktierten Empfängern nicht nur auf den ersten passenden Eintrag tippen. Die zusätzliche Kontrolle kostet wenig und ist bei Geldbewegungen wichtiger als ein besonders kurzer Ablauf.
Auch die Erwartung an eine Finanz-App kann zu Enttäuschung führen. Wer eine vollständige Banking-Umgebung mit Kontoverwaltung, Sparzielen, ausführlichen Auswertungen und allen klassischen Bankfunktionen sucht, sollte Vipps nicht als alleinige Lösung einplanen. Die App ist überzeugender, wenn mein Problem eine unkomplizierte Zahlung ist, nicht wenn ich meine gesamte finanzielle Organisation neu aufbauen möchte.
Die kostenlose Nutzung ist ein klarer Pluspunkt für Menschen, die zunächst testen möchten, ob der Ablauf in ihrem Umfeld funktioniert. Trotzdem bedeutet „kostenlos“ nicht, dass jede denkbare Nutzung automatisch gleich geeignet ist. Ich würde vor größeren oder ungewöhnlichen Zahlungen immer prüfen, ob der konkrete Vorgang, der Empfänger und die gewünschte Abwicklung wirklich zusammenpassen.
Für wen Vipps besonders gut passt
Ich empfehle Vipps vor allem Personen, die häufig kleine oder mittlere private Zahlungen erledigen und dabei eine direkte Smartphone-Lösung bevorzugen. Wer regelmäßig mit Freunden, Familie oder bekannten Kontakten Geld teilt, profitiert am stärksten. Auch für Nutzer, die ungern IBANs abtippen, kann die vereinfachte Ausrichtung angenehm sein.
Die App passt außerdem zu Menschen, die einen klaren, kurzen Ablauf schätzen und nicht für jede Rückzahlung eine vollständige Banking-Sitzung starten möchten. Das gilt besonders nach gemeinsamen Einkäufen, bei geteilten Freizeitkosten oder wenn jemand kurzfristig einen Betrag zurückerhält. Der Nutzen wächst mit der Häufigkeit solcher Situationen, nicht mit der Komplexität der Finanzen.
Überspringen würde ich Vipps, wenn mein gesamtes Umfeld andere Zahlungswege verwendet oder wenn ich eine Lösung für internationale, geschäftliche oder stark dokumentationspflichtige Zahlungen brauche. In solchen Fällen ist eine Bank-App oder eine spezialisierte Finanzplattform oft passender. Auch wer alle Ausgaben in einer einzigen umfassenden Oberfläche verwalten möchte, sollte die eigenen Anforderungen vor der Installation genauer abgleichen.
Vipps im Vergleich zu den üblichen Alternativen
Gegenüber einer klassischen Überweisung punktet Vipps mit einem alltagsnäheren Ablauf und weniger manueller Eingabe. Die Bank-App ist dafür meist die robustere Wahl, wenn der Empfänger nicht im selben Zahlungsnetzwerk ist oder wenn eine formelle Überweisung mit eindeutigem Verwendungszweck benötigt wird. Für mich ist das kein Entweder-oder: Vipps für die schnelle persönliche Übergabe, die Bank für den universelleren und stärker dokumentierten Weg.
Im Vergleich zu Bargeld ist die App bequemer, wenn beide Seiten digital handeln möchten. Ich muss kein passendes Wechselgeld bereithalten und kann eine offene Rückzahlung direkt erledigen. Bargeld bleibt jedoch unabhängig von Smartphone, App-Kompatibilität und digitaler Erreichbarkeit. Bei kleinen spontanen Situationen kann es daher weiterhin die unkompliziertere Lösung sein.
Gegenüber anderen mobilen Zahlungsdiensten entscheidet vor allem das persönliche Umfeld. Eine App ist nur so nützlich wie ihre Akzeptanz bei den Menschen, mit denen ich tatsächlich Geld austausche. Vipps kann technisch angenehm sein, aber die beste Wahl ist letztlich der Dienst, den meine Kontakte zuverlässig verwenden und bei dem ich Empfänger und Vorgang sicher zuordnen kann.
Mein Urteil nach dem kompletten Workflow
Vom ersten Zahlungswunsch bis zum abgeschlossenen Vorgang überzeugt Vipps durch seine klare Ausrichtung: weniger Reibung bei persönlichen Zahlungen. Ich mag besonders, dass die App einen typischen Alltagsschritt verkürzt, ohne dass ich dafür eine vollständige Finanzverwaltung aufrufen muss. Die Stärke liegt in der direkten Übergabe, nicht in einer langen Liste zusätzlicher Funktionen.
Die Grenzen sind ebenso klar. Der Empfänger muss in den Ablauf passen, die Angaben müssen sorgfältig geprüft werden und für umfassende Bank- oder Budgetaufgaben brauche ich weiterhin andere Werkzeuge. Wer diese Punkte akzeptiert, bekommt eine kostenlose Finanz-App, die sich für wiederkehrende private Zahlungen sinnvoll anfühlen kann.
Vipps MobilePay AS liefert damit kein Werkzeug, das ich jedem unabhängig vom Umfeld empfehlen würde. Für mich ist es eine gute Ergänzung zur Bank-App, wenn eine Zahlung schnell und ohne unnötiges Abtippen erledigt werden soll. Wenn meine Kontakte den Dienst nutzen und ich vor der Bestätigung aufmerksam bleibe, würde ich Vipps einem Freund empfehlen. Für universelle Überweisungen, komplexe Finanzverwaltung oder nicht kompatible Empfänger würde ich dagegen bei der vertrauten Banklösung bleiben.
Häufig gestellte Fragen zu Vipps
Was ist Vipps und wofür kann ich die App verwenden?
Vipps ist eine mobile Zahlungs-App, die vor allem in Norwegen genutzt wird. Nach der Einrichtung können Nutzer Geld an andere Personen senden, Zahlungen bei teilnehmenden Händlern durchführen und je nach Angebot bestimmte Rechnungen oder Online-Käufe bezahlen. Die App ist besonders praktisch, wenn Freunde Kosten teilen oder schnell Geld über eine Telefonnummer übertragen möchten. Welche Funktionen verfügbar sind, hängt vom Land, vom Konto und den unterstützten Banken ab.
Welche Voraussetzungen müssen für die Nutzung von Vipps erfüllt sein?
Für die Registrierung benötigen Nutzer in der Regel ein unterstütztes Bankkonto, eine passende Zahlungskarte oder Bankverbindung sowie eine gültige Telefonnummer. Je nach Land können zusätzlich eine nationale Identifikationsnummer, ein kompatibles Smartphone und ein bestimmtes Mindestalter erforderlich sein. Vor dem Download sollte man prüfen, ob die eigene Bank Vipps unterstützt und ob die App im jeweiligen Land offiziell angeboten wird. Ohne diese Voraussetzungen lässt sich der Dienst möglicherweise nicht vollständig verwenden.
Ist Vipps sicher für Überweisungen und mobile Zahlungen?
Vipps verwendet verschiedene Sicherheitsmaßnahmen, darunter persönliche Zugangsdaten, Gerätebindung und eine zusätzliche Bestätigung bei bestimmten Zahlungen. Trotzdem sollten Nutzer sorgfältig prüfen, an wen sie Geld senden, da eine abgeschlossene Überweisung nicht immer einfach rückgängig gemacht werden kann. Teilen Sie niemals PINs, Einmalcodes oder Anmeldedaten und bestätigen Sie keine Zahlungsaufforderungen, die Ihnen verdächtig vorkommen. Die Sicherheit hängt daher sowohl von der App als auch vom eigenen Verhalten ab.
Entstehen bei der Nutzung von Vipps Gebühren?
Ob Gebühren anfallen, hängt von der jeweiligen Funktion, dem Land, der verwendeten Karte, der Bank und dem Empfänger ab. Private Zahlungen können unter bestimmten Bedingungen kostenlos sein, während Händlerzahlungen, internationale Transaktionen oder spezielle Kartennutzungen zusätzliche Kosten verursachen können. Die genauen Preise sollten vor der Zahlung in der App oder auf der offiziellen Vipps-Webseite geprüft werden. Außerdem können die eigene Bank oder der Mobilfunkanbieter separate Gebühren berechnen.
Kann ich Vipps auch mit einem iPhone oder Android-Smartphone verwenden?
Vipps ist grundsätzlich für moderne Android- und iOS-Geräte verfügbar, sofern das Betriebssystem von der aktuellen App-Version unterstützt wird. Nach der Installation müssen Nutzer die Anwendung über den offiziellen Google Play Store oder Apple App Store herunterladen und anschließend ihre Identität sowie Zahlungsdaten einrichten. Auf älteren Geräten, bei gerooteten Smartphones oder nicht unterstützten Betriebssystemversionen können Funktionen eingeschränkt sein. Vor der Installation empfiehlt sich ein Blick auf die aktuellen technischen Anforderungen.
Die besten Seiten von Vipps
Das sollten Sie bei Vipps beachten